
развернуть
358000, Республика Калмыкия, г. Элиста, ул. Ленина, д. 315 А
Тел.: (84722) 4-07-72
elistinsky.kalm@sudrf.ru
Тел.: (84722) 4-07-72
elistinsky.kalm@sudrf.ru
График работы
Понедельник 09:00 – 18:00
Вторник 09:00 – 18:00
Среда 09:00 – 18:00
Четверг 09:00 – 18:00
Пятница 09:00 – 18:00
Суббота, выходной
воскресенье


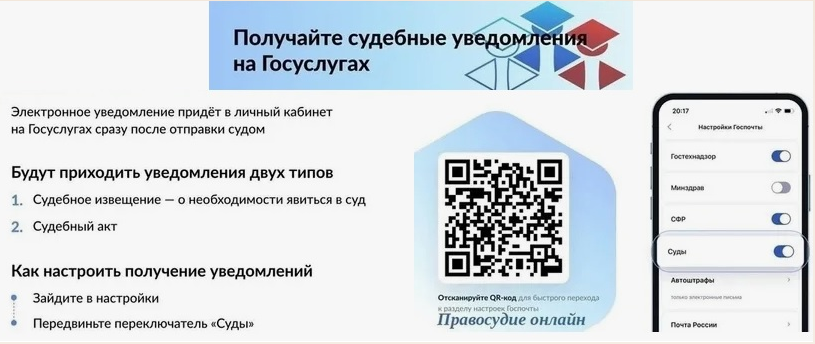
Элистинский городской суд Республики Калмыкия доводит до сведения граждан о возможности получения судебных уведомлений и копий судебных актов в электронном виде через Портал государственных услуг Российской Федерации.
Государственная электронная почтовая система (ГЭПС)

В соответствии со статьей 428 Гражданского процессуального кодекса РФ исполнительный лист выдается взыскателю после вступления судебного постановления в законную силу, в том числе в форме электронного документа.
Для направления исполнительного листа в электронном виде взыскателю необходимо обратиться в суд первой инстанции с соответствующим ходатайством. Его можно подать в электронном виде через раздел официального интернет-сайт суда «Подача процессуальных документов в электронном виде», направить на бумажном носителе в адрес суда почтовым отправлением или подать лично в приёмной суда.
Суд, получив заявление, инициирует формирование электронного исполнительного листа, проверяет все необходимые реквизиты и соответствие его содержания вынесенному решению, после чего самостоятельно направляет исполнительный документ в Федеральную службу судебных приставов. В свою очередь взыскатель получает уведомление о направлении исполнительного листа.
Электронный исполнительный лист в отличие от его бумажного аналога защищен от технических ошибок, повреждений и утрат при пересылке, хранится в защищенной базе данных Федеральной службы судебных приставов, риск его утери или хищения сведен к нулю.
| Верховный Суд РФ пояснил, когда задолженность по ипотеке является погашенной, а кредитные обязательства прекращаются | версия для печати |
Верховный Суд опубликовал Определение по делу № 45-КГ25-25-К7, в котором напомнил, что задолженность по ипотеке погашается, а кредитные обязательства – прекращаются при отсутствии страхования ответственности заемщика, если стоимость заложенного жилья превышает размер обеспеченного ипотекой обязательства и взыскатель оставил за собой предмет ипотеки. В
середине августа Поскольку
супруги ненадлежащим образом выполняли ипотечные обязательства, у них
образовалась задолженность. В Е.
обратилась с иском к В. и банку о признании погашенной задолженности по
кредитному договору от 15 августа В
ходе судебного разбирательства установлено, что согласно справке банка
задолженность заемщика В. по кредитному договору по состоянию на середину
декабря Суд удовлетворил иск со ссылкой на то, что по условиям договора ипотеки рыночная стоимость спорной недвижимости составляет 5,3 млн. руб., что больше кредита, полученного для приобретения готового жилья; при этом требования банка, оставившего заложенное имущество за собой, удовлетворены в полном объеме. Однако
апелляция отменила решение первой инстанции и отказала в удовлетворении иска. Кредитный
договор был заключен после принятия Закона от 23 июня Е. обратилась с жалобой в Верховный Суд РФ. Судебная
коллегия по гражданским делам Верховного Суда РФ со ссылкой на ч. 5 ст. 61
Закона об ипотеке (в редакции, действовавшей до 25 июля На момент заключения спорного кредитного договора указанная норма действовала в редакции Закона № 169-ФЗ, в соответствии с которой если предметом ипотеки, на который обращается взыскание, является принадлежащее залогодателю-физлицу жилье, переданное в ипотеку в обеспечение исполнения заемщиком обязательств по возврату кредита или займа, предоставленных для целей приобретения жилого помещения, обязательства такого заемщика перед кредитором-залогодержателем прекращаются, когда вырученных от реализации предмета ипотеки средств либо стоимости оставленного залогодержателем за собой предмета ипотеки оказалось недостаточно для удовлетворения всех требований кредитора-залогодержателя, с даты получения последним страховой выплаты по договору страхования ответственности заемщика и (или) договору страхования финансового риска кредитора. При признании страховщика банкротом обязательства заемщика-физлица перед кредитором-залогодержателем прекращаются с даты реализации предмета ипотеки и (или) оставления кредитором-залогодержателем предмета ипотеки за собой. Согласно ст. 2 Закона № 169-ФЗ п. 5 ст. 61 Закона об ипотеке (в редакции этого закона) применяется к обеспеченным ипотекой обязательствам, возникшим до дня вступления в силу этого закона. Обеспеченные ипотекой обязательства, по которым на день вступления в силу этого закона не были заключены договоры страхования ответственности заемщика и после дня вступления в силу закона для исполнения которых залогодержатель оставляет за собой предмет ипотеки в виде жилья, прекращаются в порядке, установленном п. 5 ст. 61 Закона № 102-ФЗ (без учета изменений, внесенных этим законом). Согласно
п. 33 Обзора судебной практики № 1, утвержденного Президиумом Верховного
Суда РФ 29 мая Из содержания этой нормы – как в предыдущей, так и в новой редакции – а также ст. 2 Закона № 169-ФЗ следует, что задолженность считается погашенной при оставлении банком за собой предмета ипотеки в виде жилья, даже если его стоимости недостаточно для полного удовлетворения требования залогодержателя. Судебная коллегия по гражданским делам Верховного Суда РФ отменила судебные акты апелляции и кассации, возвратила дело на новое апелляционное рассмотрение.
Определение Верховного Суда РФ от 29 июля 2025 года № 45-КГ25-25-К7 Пресс-группа Элистинского городского суда Республики Калмыкия
|
|
График работы
Понедельник 09:00 – 18:00
Вторник 09:00 – 18:00
Среда 09:00 – 18:00
Четверг 09:00 – 18:00
Пятница 09:00 – 18:00
Суббота, выходной
воскресенье