
развернуть
358000, Республика Калмыкия, г. Элиста, ул. Ленина, д. 315 А
Тел.: (84722) 4-07-72
elistinsky.kalm@sudrf.ru
Тел.: (84722) 4-07-72
elistinsky.kalm@sudrf.ru
График работы
Понедельник 09:00 – 18:00
Вторник 09:00 – 18:00
Среда 09:00 – 18:00
Четверг 09:00 – 18:00
Пятница 09:00 – 18:00
Суббота, выходной
воскресенье


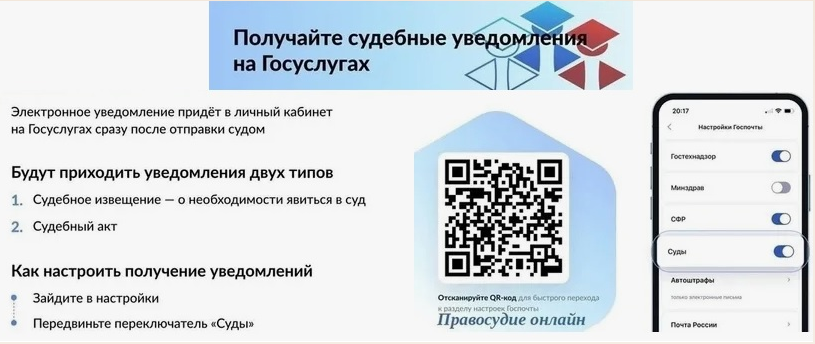
Элистинский городской суд Республики Калмыкия доводит до сведения граждан о возможности получения судебных уведомлений и копий судебных актов в электронном виде через Портал государственных услуг Российской Федерации.
Государственная электронная почтовая система (ГЭПС)

В соответствии со статьей 428 Гражданского процессуального кодекса РФ исполнительный лист выдается взыскателю после вступления судебного постановления в законную силу, в том числе в форме электронного документа.
Для направления исполнительного листа в электронном виде взыскателю необходимо обратиться в суд первой инстанции с соответствующим ходатайством. Его можно подать в электронном виде через раздел официального интернет-сайт суда «Подача процессуальных документов в электронном виде», направить на бумажном носителе в адрес суда почтовым отправлением или подать лично в приёмной суда.
Суд, получив заявление, инициирует формирование электронного исполнительного листа, проверяет все необходимые реквизиты и соответствие его содержания вынесенному решению, после чего самостоятельно направляет исполнительный документ в Федеральную службу судебных приставов. В свою очередь взыскатель получает уведомление о направлении исполнительного листа.
Электронный исполнительный лист в отличие от его бумажного аналога защищен от технических ошибок, повреждений и утрат при пересылке, хранится в защищенной базе данных Федеральной службы судебных приставов, риск его утери или хищения сведен к нулю.
| Банк не может обязать заемщика брать полис в конкретной компании, разъяснения Верховного Суда РФ | версия для печати |
Гражданин оформил кредит в банке, процентная ставка по договору - 14,9%. Стороны условились, если заемщик оформляет личное страхование в одной известной страховой компании, то платит 7,9% годовых. При расторжении страховой сделки банк вправе изменить ставку. А вот если заемщик предоставит договор с другой страховой компанией, то кредитная организация не обязана ставку снижать. Клиенту ничего не оставалось делать, как согласиться на такое условие. В день оформления кредита из представленного кредита он потратил 202 471 рубль на личную страховку в той самой рекомендованной банком компании. Но затем, подумав, заемщик отказался от этого договора и оформил новый с другой фирмой, которая была указана в списке страховых компаний на сайте самого банка и на всех стендах в его офисах. Спустя три месяца после того, как гражданин получил кредит, процент по которому был низким, банк поднял ставку до 14,9% годовых. Гражданин решил отстаивать свои права и свой низкий процент, и обратился в региональную организацию по защите прав потребителей, которая в интересах заемщика подала в суд на банк, просив суд признать пункт кредитного договора о страховании в конкретной страховой компании недействительным, произвести перерасчет долга по ставке 7,9%. Банк с такими требованиями не согласился, пояснив, что заемщик не предоставил оригинал страхового полиса и документ о его оплате. Суд первой инстанции иск удовлетворил. Пункт сделки, согласно которому кредитор не обязан снижать ставку, если заемщик предоставит другой страховой договор, был признан недействительным. Кроме того, банк обязали пересчитать долг исходя из ставки 7,9% годовых. В своем решении в пользу гражданина суд заявил следующее - кредитор не вправе обосновывать кредит и ставку по нему обязанностью заемщика страховаться в конкретной компании. Апелляционная инстанция отменила решение и отказала в иске, указав, что условия полиса в выбранной гражданином страховой компании о страховой сумме и данных о выгодоприобретателе не соответствуют требованиям банка. Суд кассационной инстанции согласился с отказом в удовлетворении иска и посчитал, что банк был вправе поднять ставку. Судебная коллегия по гражданским делам Верховного Суда РФ изучила материалы дела и заявила, что заемщик в своих требованиях прав. Кредитор не вправе привязывать решение о выдаче кредита и ставку по нему к обязанности заемщика застраховать себя только в указанной банком страховой компании кредитор при регулировании ставки не вправе обязывать заемщика страховаться у него, отметил Верховный Суд РФ. Это означает следующее: нельзя поставить процентную ставку по кредиту в зависимость от страхования в конкретной компании или у самого кредитора. Важно дать заемщику возможность самому заключить страховой договор с компанией, которая отвечает требованиям кредитора. Условия кредитного договора, которые обязывают заемщика заключить договор только лишь с названным в нем страховщиком, противоречат закону. При этом неважно, обязательно ли страховаться для получения кредита. Суд апелляционной инстанции не учел, что выбранная заемщиком фирма фигурирует в списке страховых компаний, которые соответствуют банковским стандартам. Верховный Суд РФ отменил решения апелляционной и кассационной инстанций, отправил дело на новое рассмотрение в суд апелляционной инстанции. Российская газета – Федеральный выпуск:№249(9491)Пресс-группа Элистинского городского суда Республики Калмыкия
|
|
График работы
Понедельник 09:00 – 18:00
Вторник 09:00 – 18:00
Среда 09:00 – 18:00
Четверг 09:00 – 18:00
Пятница 09:00 – 18:00
Суббота, выходной
воскресенье